Kehidupan finansial yang stabil tidak selalu dimulai dari penghasilan yang besar. Bagi banyak orang, perubahan justru muncul ketika mereka mulai memahami hubungan antara pendapatan, kebutuhan sehari-hari, dan tujuan jangka panjang. Keputusan yang terlihat sederhana, seperti menunda pembelian yang belum diperlukan atau menyisihkan sebagian penghasilan setelah menerima gaji, dapat membantu membangun fondasi keuangan yang lebih kuat.
Tantangan finansial juga tidak selalu datang dalam bentuk pengeluaran besar. Tagihan rutin, perubahan harga kebutuhan pokok, dan kebiasaan belanja spontan dapat memengaruhi kondisi keuangan secara perlahan. Tanpa perencanaan yang jelas, seseorang mungkin baru menyadari adanya masalah ketika uang yang tersedia tidak lagi cukup untuk memenuhi kebutuhan hingga akhir bulan.
Menentukan Arah Sebelum Menggunakan Penghasilan
Setiap orang memiliki kebutuhan dan tanggung jawab yang berbeda. Ada yang sedang mengumpulkan dana pendidikan, ada yang berusaha melunasi cicilan, sementara yang lain mulai mempersiapkan kehidupan setelah pensiun. Perbedaan tujuan tersebut membuat pengelolaan keuangan perlu disesuaikan dengan situasi masing-masing.
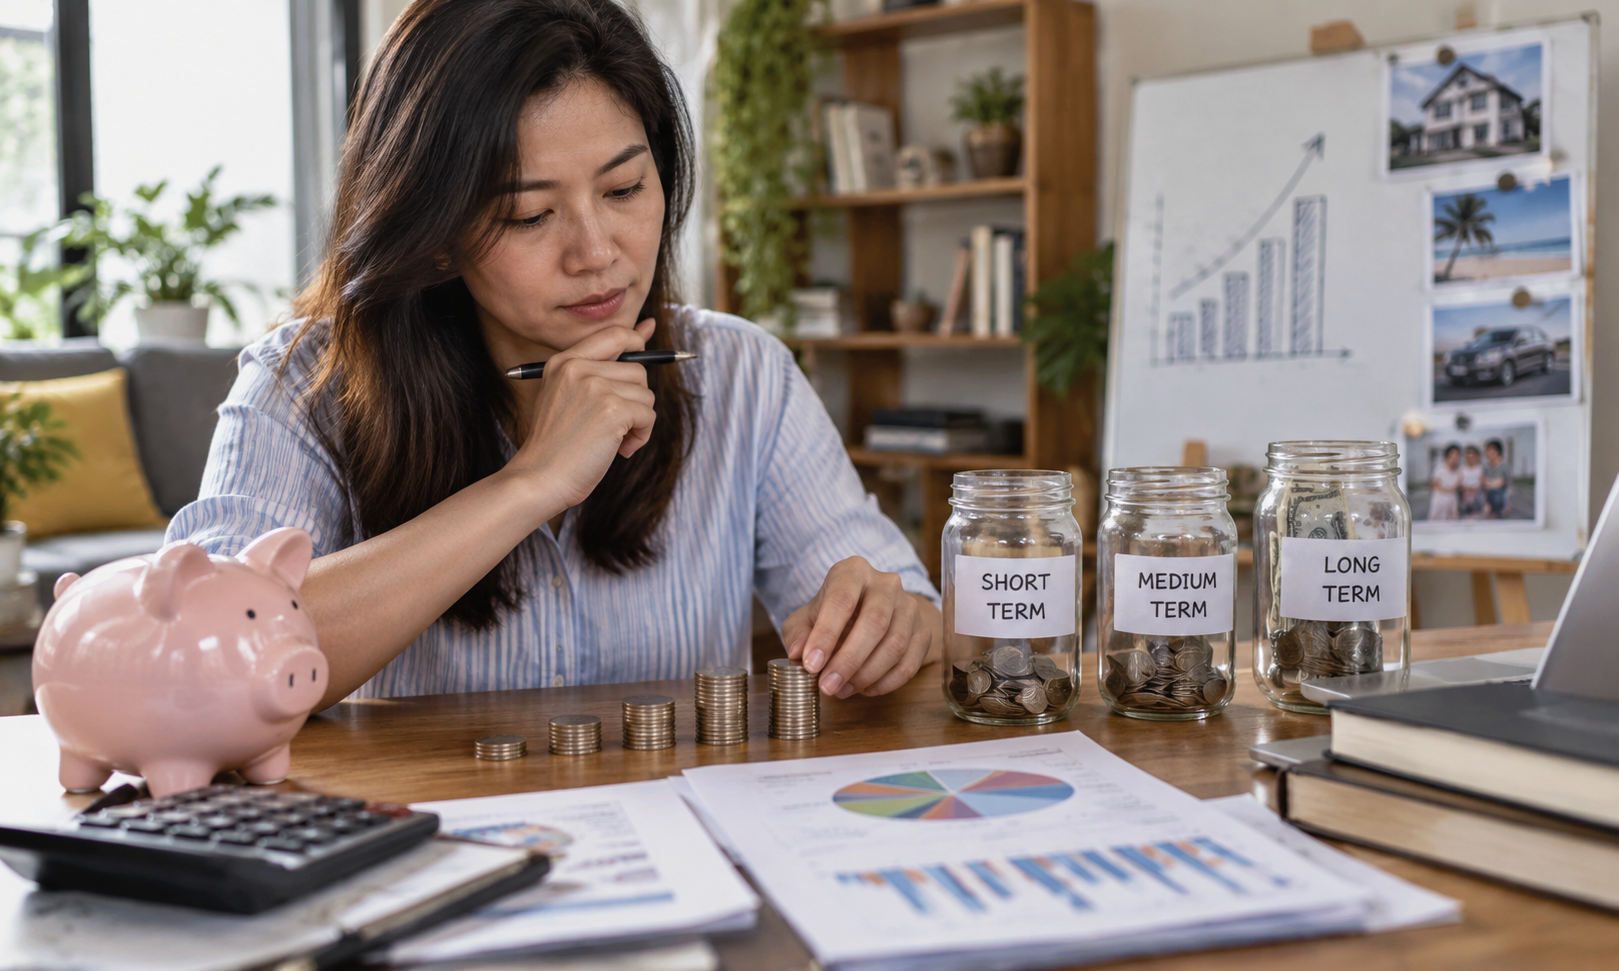
Salah satu pendekatan yang berguna adalah menentukan tujuan finansial berdasarkan jangka waktunya. Kebutuhan dalam waktu dekat, seperti membayar tagihan atau memperbaiki kendaraan, memerlukan dana yang mudah diakses. Sementara itu, tujuan jangka panjang membutuhkan perencanaan yang lebih konsisten dan evaluasi berkala.
Setelah tujuan ditentukan, periksa penghasilan bersih dan kewajiban rutin. Dari sana, tentukan jumlah yang realistis untuk kebutuhan sehari-hari, tabungan, serta pengeluaran tambahan. Anggaran tidak harus kaku, tetapi perlu memberikan batas yang jelas agar keputusan spontan tidak mengganggu kebutuhan utama.
Kebiasaan yang Membantu Keuangan Lebih Terkendali
Kondisi finansial yang lebih teratur dapat memberikan manfaat dalam berbagai aspek kehidupan. Selain membantu mengendalikan pengeluaran, perencanaan yang baik juga memberikan gambaran yang lebih jelas mengenai kemampuan seseorang dalam menghadapi perubahan.
Beberapa keunggulan yang dapat dirasakan antara lain:
- Penggunaan uang lebih transparan. Catatan transaksi membantu mengetahui pengeluaran yang paling banyak menyerap anggaran.
- Tujuan keuangan lebih mudah dipantau. Target tabungan dapat diperiksa secara berkala sehingga kemajuan terlihat dengan jelas.
- Risiko berutang karena kebutuhan mendadak berkurang. Dana cadangan dapat membantu menghadapi biaya yang tidak direncanakan.
- Prioritas sehari-hari menjadi lebih teratur. Kebutuhan penting dapat dipenuhi sebelum uang digunakan untuk keinginan tambahan.
- Keputusan finansial terasa lebih percaya diri. Pemahaman mengenai kondisi keuangan membantu seseorang menilai kemampuan sebelum mengambil komitmen baru.
Kebiasaan ini tidak menuntut perubahan besar sekaligus. Memulai dengan mencatat pengeluaran harian atau menetapkan jadwal pemeriksaan anggaran sudah dapat membantu membangun disiplin secara bertahap.
Dana Darurat dan Peran Pentingnya dalam Kehidupan
Salah satu unsur yang sering terlupakan dalam perencanaan keuangan adalah dana darurat. Banyak orang lebih berfokus pada pembelian barang atau pencapaian tujuan tertentu, sementara persiapan untuk menghadapi kejadian tak terduga belum mendapat perhatian yang cukup.
Dana darurat dapat digunakan ketika seseorang kehilangan sumber penghasilan, mengalami kerusakan kendaraan yang penting untuk bekerja, atau menghadapi kebutuhan kesehatan yang mendesak. Besarnya dana yang diperlukan bergantung pada biaya hidup, stabilitas pekerjaan, dan jumlah orang yang menjadi tanggungan.
Jika belum memiliki tabungan cadangan, mulailah dengan jumlah yang sesuai kemampuan. Simpan dana tersebut secara terpisah dari uang belanja dan hindari menggunakannya untuk kebutuhan yang dapat ditunda. Seiring waktu, jumlahnya dapat ditingkatkan sesuai perkembangan pendapatan dan tanggung jawab.
Memahami Risiko di Tengah Banyaknya Pilihan Digital
Internet mempermudah masyarakat menemukan berbagai platform untuk transaksi, informasi, maupun hiburan. Akan tetapi, kemudahan tersebut juga menuntut kehati-hatian dalam menilai layanan yang tersedia. Informasi tentang biaya, ketentuan penggunaan, perlindungan data, dan legalitas perlu diperiksa sebelum seseorang memutuskan untuk terlibat.
Dalam pencarian layanan digital, pengguna mungkin menemukan nama seperti TOGEL4D. Apa pun platform yang sedang dipertimbangkan, penting untuk memahami karakteristik layanannya secara mandiri dan tidak menjadikan promosi sebagai satu-satunya dasar pengambilan keputusan.
Jika suatu layanan melibatkan togel atau bentuk perjudian lainnya, risikonya perlu diperhatikan secara khusus. Hasil tidak dapat dijamin, kerugian finansial mungkin terjadi, dan aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan. Jangan menggunakan uang kebutuhan pokok, dana darurat, atau pinjaman untuk berjudi. Pastikan juga untuk memahami peraturan hukum yang berlaku di wilayah tempat tinggal.
Evaluasi Berkala Membantu Menjaga Rencana Tetap Relevan
Rencana keuangan yang baik bukan berarti semua pengeluaran harus selalu berjalan sesuai perkiraan. Perubahan pekerjaan, kebutuhan keluarga, dan kenaikan biaya hidup dapat membuat anggaran lama tidak lagi sesuai. Oleh karena itu, pemeriksaan kondisi keuangan perlu dilakukan secara berkala.
Pada akhir bulan, luangkan waktu untuk membandingkan pengeluaran dengan rencana awal. Perhatikan apakah ada kategori yang terus meningkat dan apakah tujuan tabungan masih realistis. Jika keadaan berubah, sesuaikan anggaran tanpa mengabaikan kewajiban utama.
Pada akhirnya, ketahanan finansial terbentuk dari kemampuan memahami kondisi sendiri, menetapkan prioritas, serta mempertimbangkan risiko sebelum mengambil keputusan. Tidak semua kemajuan terlihat dalam waktu singkat, tetapi kebiasaan yang konsisten dapat membantu menciptakan kehidupan yang lebih terencana. Dengan pengelolaan yang realistis, seseorang memiliki peluang lebih baik untuk memenuhi kebutuhan saat ini sekaligus mempersiapkan masa depan.